医药工业"十五五"规划拆解:外周支架列入重点方向,器械企业的六个可跟踪信号
- 10 项预期性指标(注意是预期性,非约束性):2030 年规上医药工业营收不少于 3.5 万亿元、创新医疗器械上市 200 个以上、FIC 新药占全球不少于 25%、百亿企业 50 家、千亿园区 20 个。
- 外周介入被点名到品类:「降解速率可控的冠脉支架、心脏起搏器、神经介入微导管微导丝、药物洗脱外周动脉支架」——但点名 ≠ 政策工具已到位,传导需要后续配套文件接力。
- 政策的另一面同样确定:清单品类意味着监管标准更快成型、集采与支付谈判的优先级更高——红利与压力同时到站。
- 最有意思的观察:这份产业规划与 9 月密集出台的 AI 器械监管文件互为镜像——产业规划点名的 AI 病理、手术机器人品类,正是监管规则加速成型的领域。
1 · 文件定位与量化指标:先标定「预期性」
《规划》成文于 8 月 28 日,由工信部牵头、十部门联合印发(其余九部门:发改、自然资源、农业农村、商务、卫健、应急、医保、中医药、药监)。据工信部官方解读,"十四五"期间的底座是:规模以上医药工业增加值年均增长 4.1%,230 款创新药和 292 款创新医疗器械上市应用,在研新药数量跃居全球第二。
据行业媒体转载的规划文本,"十五五"提出了 10 项预期性指标。先明确性质:预期性指标是国家希望达到的方向性目标,不是约束性考核指标——企业应把它当作「政策资源的方向标」而非「承诺书」。核心几项:
| 维度 | 2030 年预期性指标 |
|---|---|
| 产业规模 | 规上医药工业企业营业收入不少于 3.5 万亿元;创新药产业规模年均增速 20%+;全球年销售额超 10 亿美元品种 5 个以上 |
| 创新发展 | 上市企业平均研发投入强度年均 10%+;FIC 新药占全球比例不少于 25%;创新医疗器械上市 200 个以上 |
| 企业培育 | 年营收超 100 亿元企业 50 家 |
| 集群发展 | 千亿级医药产业园区 20 个 |
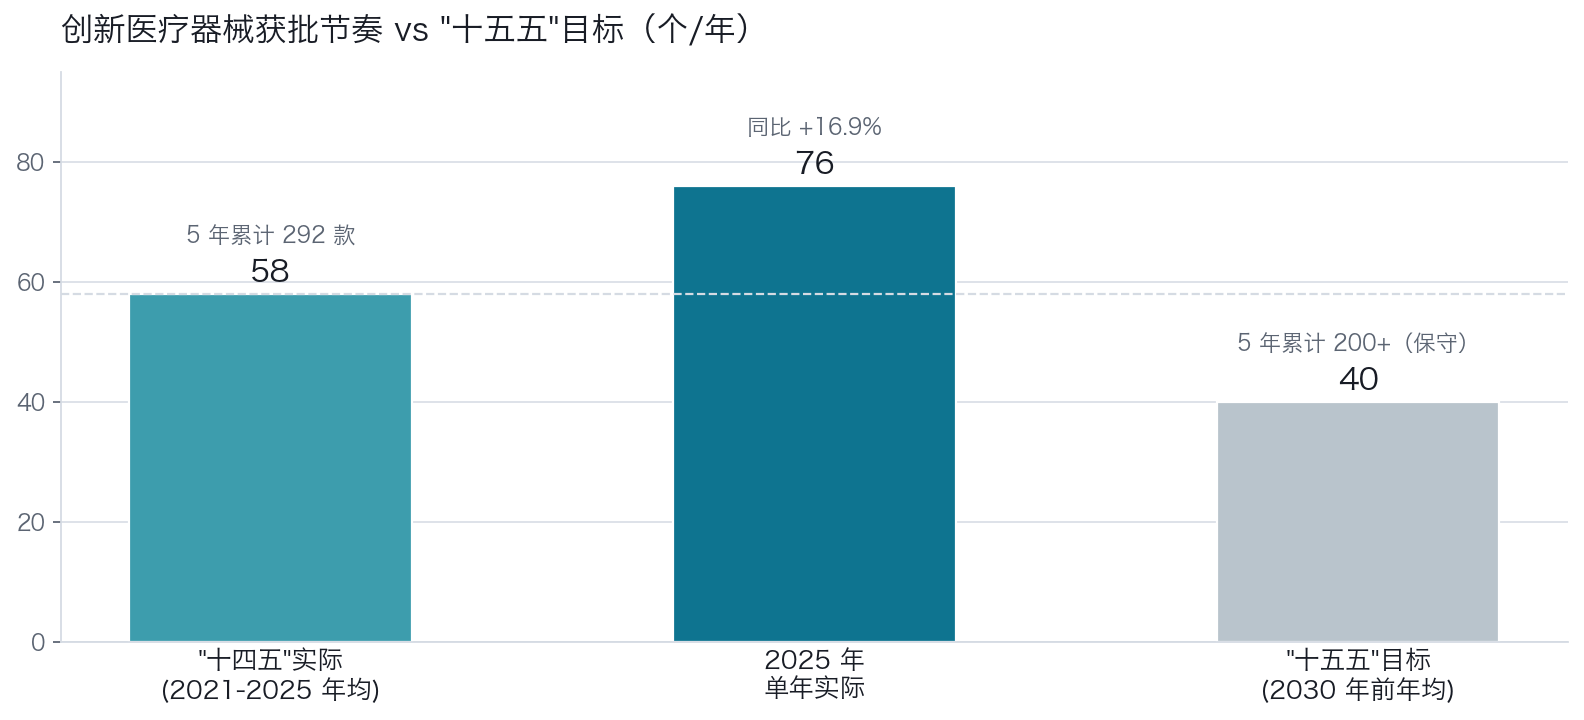
指标可达性快速测算:创新器械「200 个以上」意味着年均约 40 个。对比基数——"十四五"五年累计 292 款(年均约 58 个),其中2025 年单年获批 76 个(同比 +16.9%),2026 年前三个季度又新增至累计 442 个。也就是说:按当前节奏,200+ 是一个保守目标。两种解读都成立:要么监管门槛在提高(特别审查通过率数据支持这一点,见下节),要么主管部门有意把数字定得稳——无论哪种,企业不应把这个数字读成「政策会放水」。
2 · 国家产品清单:点名到品类的五条线
据思宇 MedTech、器械之家两家行业媒体对规划文本的转载(口径一致;工信部官网为动态页面,产品清单原文以官方正式文本为准),器械产品按五条线展开(加粗为外周介入直接相关):
| 产业线 | 点名产品与技术 |
|---|---|
| 高端植介入 | 降解速率可控的冠脉支架、心脏起搏器、神经介入微导管/微导丝、药物洗脱外周动脉支架;配套材料技术:钛合金、氮化钛表面纳米改性、快速精密 3D 打印 |
| 高端诊断 | 高端 CT、磁共振、多模态 AI 病理系统、新型分子诊断、单细胞测序、肿瘤早筛、罕见病基因检测;多组学联合检测、数字液体活检、甲基化检测、CTC/外泌体多靶标 |
| 精准治疗 | 高端放射治疗系统、多模态 AI 手术导航定位系统、专科化和轻量化微创介入手术机器人 |
| 慢病与家庭 | AI 驱动闭环胰岛素泵、无创连续血压/血糖监测、多参数居家心衰管理 |
| 康复(新增线) | 外骨骼机器人、脑机接口驱动外骨骼、AI 步态分析 |
两个信号值得注意:一是「AI +」全面渗透清单正文——AI 病理、AI 手术导航、AI 闭环胰岛素泵直接点名;二是康复线首次成线,且脑机接口驱动外骨骼与 9 月 14 日发布的 YY/T 2029—2026 脑电数据集标准形成「产品+数据标准」的呼应。
3 · 传导机制:被点名之后,会发生什么
这是清单类文件最关键也最容易被含糊带过的问题。「列入重点方向」本身只是信号,真正落到企业身上的,是后续政策工具的接力。按现有制度轨道,传导路径有四条,确定性与时间尺度各不相同:
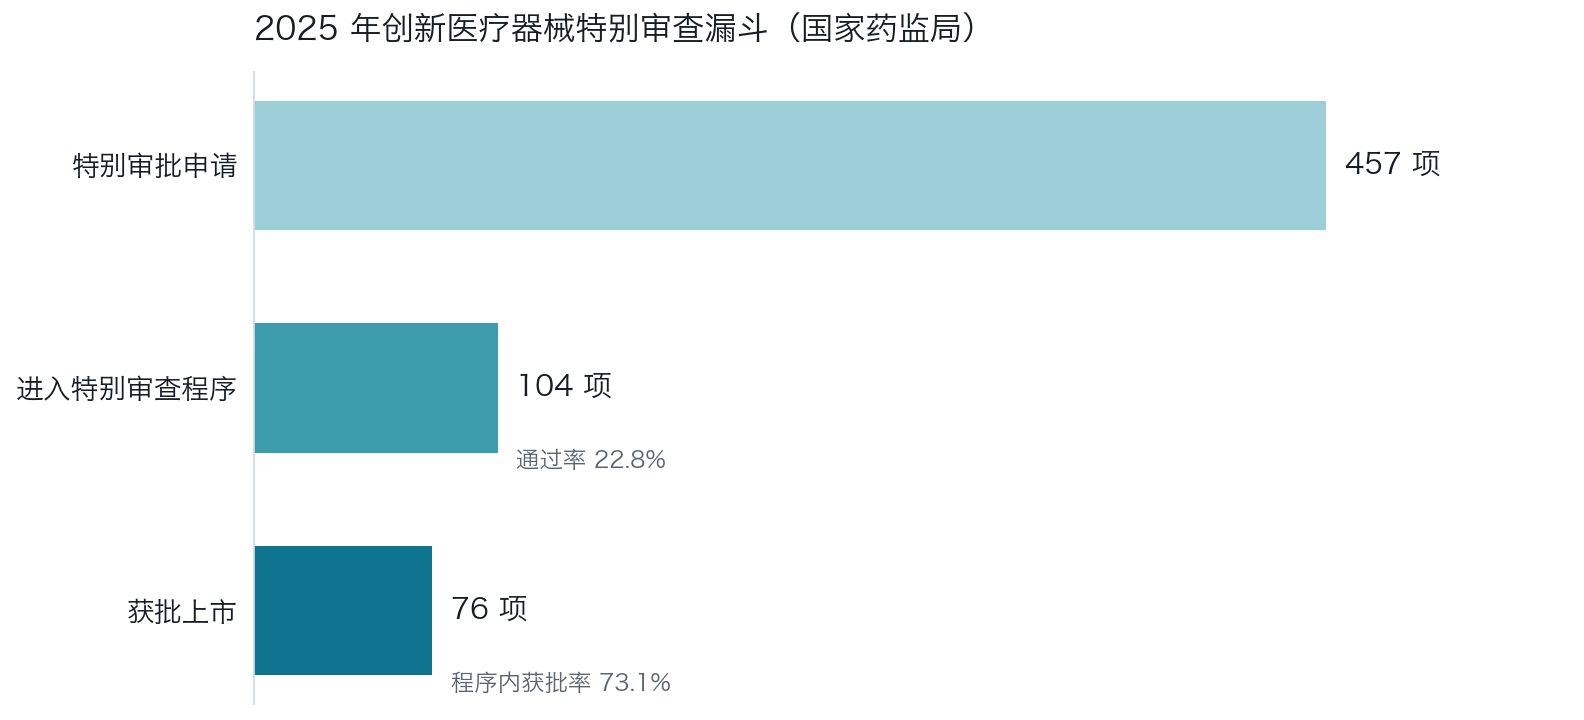
- 审评通道(已有先例,确定性高):创新医疗器械特别审查程序已经运行多年——2025 年 457 项申请、104 项进入特别审查(通过率 22.8%)、其中 76 个获批(进入程序后获批率 73.1%)。清单品类在后续的指导原则、审查细则中会获得更明确的审评口径,但「特别审查」本身竞争激烈,不是保险箱;
- 科技专项与工程化项目(部分已启动):9 月 10 日工信部、卫健委、药监局启动的 2026 年度高端医疗装备推广应用项目(5 方向、16 种重点产品、医工联合体申报、周期≤3 年)就是清单的第一次工具化落地——注意它不是采购,是应用验证;
- 集采与支付(预期中,风险与机会并存):进入清单的品类若被认定为「技术成熟、国产替代可行」,反而可能加速纳入集采范围——冠脉支架是前车之鉴:集采后价格从万元级降至百元级,量大但单价大幅收缩。外周支架的省级集采已在多省推进,国家层面组织只是时间与范围问题;
- 医保支付与进院(渐进):规划要求「完善价格、支付和使用政策,加快临床急需创新药械进院」,配合真实世界数据平台建设——新产品的进院证据链会更快、也更标准化。
历史对标的诚实说明:「十四五」重点清单品类的后续政策资源获取效果,目前没有公开的量化研究(哪些品类拿到了更快审评、哪些停留在纸面)——这个数据缺口本身值得监管部门或行业机构补上。本文 therefore 只把「点名」定性为正向信号,不承诺兑现幅度。
4 · 数据透视:转化率、结构与集中度
- 审评漏斗:2025 年 457 项创新申请 → 104 项进入特别审查(22.8%)→ 76 个获批(占进入程序者 73.1%)——筛选主要发生在入口端,「拿到特别审查资格」后大部分能走出注册;
- 结构:2025 年获批的 76 个中有源器械 45 个、无源 29 个、IVD 试剂 2 个;2014 年以来累计 391 个中有源占约 61%——复杂有源设备(手术机器人、影像、放疗、神经调控)是国内器械创新最集中的方向;
- 区域集中度:获批创新器械主要集中在北京、上海、江苏、广东、浙江,五地约占 73.9%。行业观察普遍认为集中度呈缓慢下降趋势(其他省份在追赶),但缺乏逐年公开口径——此判断标注为「待验证」;
- 研发投入:规划预期上市企业平均研发投入强度年均 10%+。对标国际:美敦力、雅培、波士顿科学等国际巨头的研发投入强度长期在 7%-10% 区间(按公开年报口径),国内头部企业正接近但普遍未稳定达到该区间下限——10%+ 是「以国际一线为锚」的目标。
5 · 政策的另一面:四个必须计价的风险
政策利好叙事如果不计成本,就不是分析而是宣传。进入国家清单的品类,至少要同时计价四件事:
- 监管升级:点名品类意味着审评标准更快成型、临床数据要求更高、上市后评价更频繁——YY/T 2029 对脑电数据集的条款密度就是样板。合规成本会前置到研发阶段;
- 集采加速:外周支架属于高值耗材,冠脉支架集采(价格从万元级降至数百元)是最近的前车之鉴。「进入国家重点清单」与「进入集采加速通道」很可能是同一枚硬币的两面——量升价降的净效应,取决于产品组合与成本曲线;
- 投入前置:RWD 平台对接、临床合作网络、上游供应链——都是重投入项,且回报周期横跨整个"十五五"。中小企业若全面跟进,可能在红利兑现前耗尽现金流;
- 赛道拥挤:所有人读到的是同一份清单。外周介入已有多家国产玩家,若新增产能集中释放,「一哄而上→价格战」的剧本并不新鲜。差异化(适应症细分、技术代差、临床证据)比「在场」更重要。
支付方视角也必须纳入:医保局是十部门之一,它的核心关切是基金可持续性——「鼓励创新」与「控制费用」的张力会贯穿未来五年。对企业而言,这意味着每一份创新证据都要同时回答「临床价值」和「卫生经济学价值」两个问题;对患者而言,外周支架的临床价值是真实的(保肢、改善生活质量),但「国家重点支持」不等于「支付标准会宽松」。
6 · 关键不确定性与跟踪指标
把这篇文章从「一次性解读」变成「持续跟踪的起点」,需要盯住四个不确定性:
- 指标分解落地节奏:10 项预期性指标何时分解为可申报的项目与政策?→ 跟踪:工信部消费品工业司、药监局的配套文件发布频率;
- RWD 平台与医院信息标准化进度:真实世界数据平台的数据质量与互认程度决定它的审评价值;→ 跟踪:卫健委医院信息标准文件、药监局 RWD 指南;
- 集采范围与降幅:外周支架是否进入国家组织集采、降幅多少;→ 跟踪:各省外周支架集采中标价格、国家医保局的品类公告;
- 全球化的实际支持力度:监管互认与海外注册支持是框架还是细则;→ 跟踪:药监局与重点国家/地区的器械注册合作协议。
7 · 行动建议:按企业类型分层
统一的「六个信号」对不同的企业含义完全不同。按资源禀赋分层:
| 企业类型 | 优先行动 | 暂缓行动 | 逻辑 |
|---|---|---|---|
| 初创(<50 人,1-2 个在研) | 在研管线对表国家清单(数一数几个在清单内);RWD 从第一天按 YY/T 口径攒 | 医工联合体、上游布局、出海体系 | 资源有限,先拿到注册证和临床证据 |
| 成长型(有注册证,进院阶段) | 医工联合体申报(2026 年度已启动,抓紧窗口);进院证据链+支付沟通前置 | 上游重资产、海外自建体系 | 核心瓶颈是商业化,借项目完成真实世界验证 |
| 头部(多产品线,有海外经验) | 上游供应链安全评估(材料/零部件/装备/软件四表);海外体系五道关整体规划 | —— | 构建长期壁垒,承接产业链纵深与全球化红利 |
每条行动的失效条件也要预设:若两年内清单品类没有对应的专项/通道落地(跟踪第 6 节指标 1),则把资源从「对表清单」转向「临床价值证据」本身——政策信号是加分项,临床价值才是常量。
FAQ
Q:《规划》是强制性的吗?
A:它是产业指导规划,全部指标为预期性(非约束性);但量化目标会分解为审评审批、科技项目、集采支付等政策工具,实际影响远超字面。
Q:「创新医疗器械 200 个以上」为什么比"十四五"的 292 款还少?
A:这是年均约 40 个的保守口径,而 2025 年单年已获批 76 个。更合理的解读是门槛与临床价值要求在提高,数量目标定得稳——不应读成「政策放水」。
Q:外周支架进清单后,价格会怎样?
A:方向不确定但压力方向明确:技术成熟+国产替代可行的品类是集采优先候选,冠脉支架是先例。创新点(药物洗脱、可降解、差异化适应症)是抵御价格压力的主要手段。
Q:与 9 月的 AI 器械监管文件是什么关系?
A:同向互补——《规划》管「产业往哪走」,AI 指导原则与 YY/T 标准管「产品怎么合规」。规划点名的 AI 病理、手术机器人品类正是监管规则加速成型的领域。
参考来源
- 中国政府网:《医药工业发展"十五五"规划》解读(工信部网站),2026-09-18。原文(指标框架与任务结构来源,一手)
- 工信部官网:关于印发《医药工业发展"十五五"规划》的通知(工信部联规〔2026〕210 号,成文 2026-08-28)。通知页(一手)
- 器械之家(新浪财经转载):《未来五年,医疗器械要往哪里走?十部门给出答案》,2026-09-19。原文(产品清单与注册数据,二手转载;2025 年 76 个/累计 391 个/2026 年 442 个数据源)
- 思宇 MedTech:《10 部门发布"十五五"规划:200 个创新器械 + 上游材料全链条》,2026-09-19。原文(五条产业线清单,二手转载,与上条口径一致)
- 湖南省人民政府(转载):规划印发通知,2026-09-20。通知页
- 关联阅读:监管者先下场用 AI:药监局实施意见全拆解 · 全球首个 AI+脑机接口标准发布
作者:王亚博(Abel Wang)· 医疗行业 AI 数字效能方向 · 转载请注明出处。本文为行业观察,不构成投资或合规意见。

对本文有疑问、想交流技术方案或合作,扫码加我微信,备注来意通过更快。